


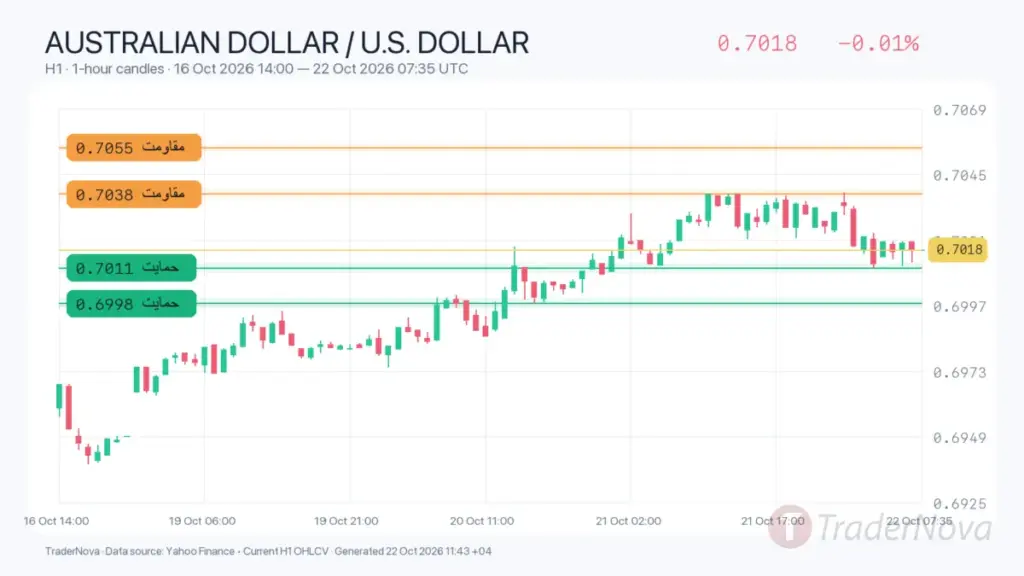
تحلیل دلار استرالیا ۳۰ مهر بر پایه نرخ ۰.۷۰۱۸ انجام میشود. AUD/USD در ۲۴ ساعت گذشته بین ۰.۷۰۱۱ و ۰.۷۰۳۸ نوسان کرده و پس از ثبت سقف تازه عقب نشسته است. RSI یکساعته نزدیک ۴۴ قرار دارد؛ فشار خرید از اوج کم شده، اما ساختار تا زمانی که حمایت روانی ۰.۷۰ حفظ شود، کاملاً نزولی نیست.
اختلاف نرخ از دلار استرالیا حمایت میکند
صورتجلسه بانک مرکزی استرالیا نشان میدهد اعضا در نشست سپتامبر به اتفاق آرا نرخ نقدی را ۲۵ واحد پایه افزایش دادند و به ۴.۶۰ درصد رساندند. تورم داخلی، هزینه انرژی و تقاضای مرتبط با سرمایهگذاری هوش مصنوعی از دلایل نگرانی بودند. نرخ بالاتر استرالیا در برابر محدوده ۳.۷۵ تا ۴ درصد فدرال رزرو، مزیت نسبی برای دلار استرالیا میسازد.
این مزیت با ضعف بازار کار روبهروست. اداره آمار استرالیا برای سپتامبر کاهش ۳۹ هزار نفری اشتغال و افزایش نرخ بیکاری به ۴.۷ درصد را گزارش کرده است. مشارکت نیروی کار نیز به ۶۶.۸ درصد کاهش یافت. اگر کندی اشتغال ادامه پیدا کند، بانک مرکزی برای افزایش دوباره نرخ در نشست نوامبر با ملاحظه بیشتری عمل خواهد کرد.
افت شاخصهای سهام آسیا در معاملات امروز نیز اشتهای ریسک را ضعیف کرده است. دلار استرالیا معمولاً در دورههای کاهش ریسکپذیری و فشار بر سهام فناوری آسیا آسیبپذیر میشود. در مقابل، کاهش محدود شاخص دلار و بازده باثبات آمریکا مانع از شکلگیری فشار فروش شدیدتر شده است.
- حمایت پولی: نرخ نقدی ۴.۶۰ درصدی هنوز برای دلار استرالیا مزیت میسازد.
- محدودیت داخلی: افت اشتغال، احتمال افزایش پیدرپی نرخ را کاهش میدهد.
- ریسک بیرونی: ضعف سهام آسیا میتواند تقاضا برای ارزهای پرریسک را کم کند.
بازار پیش از CPI در دامنه کوچک تصمیم میگیرد
حفظ ۰.۷۰۱۱ میتواند قیمت را دوباره به ۰.۷۰۳۸ برساند. بستهشدن H1 بالای ۰.۷۰۳۸، راه مقاومت ۰.۷۰۵۵ را باز میکند. چنین شکستی زمانی پایدارتر است که سهام آسیا بهبود یابد و بازار افزایش نرخ دیگری از RBA را محتمل بداند.
تا انتشار CPI سپتامبر در ۲۸ اکتبر، داده تازه داخلی مهمی برای حل این تعارض وجود ندارد. در نتیجه واکنش AUD/USD به بازده آمریکا، سهام آسیا و یوان میتواند از تیترهای داخلی پررنگتر باشد؛ بهخصوص اگر نوسان بازار فناوری ادامه پیدا کند.
از دسترفتن ۰.۷۰۱۱، حمایت ۰.۶۹۹۸ را در دسترس فروشندگان قرار میدهد. بستهشدن کامل H1 زیر ۰.۶۹۹۸، سناریوی ادامه مستقیم رشد تا ۰.۷۰۵۵ را باطل میکند. تحلیل قبلی بر واکنش فوری به صورتجلسه و سخنرانی مقام RBA متمرکز بود؛ امروز تعارض میان نرخ بهره بالا و بازار کار ضعیف، پیش از آمار CPI روز ۲۸ اکتبر، عامل اصلی دامنه فشرده است.
منابع و روش راستیآزمایی
منابع زیر بر اساس موضوع و نهادهای نامبرده در همین مطلب انتخاب شدهاند. دادههای بازار متغیرند؛ زمان انتشار مطلب و آخرین بهروزرسانی منبع را پیش از تصمیمگیری بررسی کنید.