


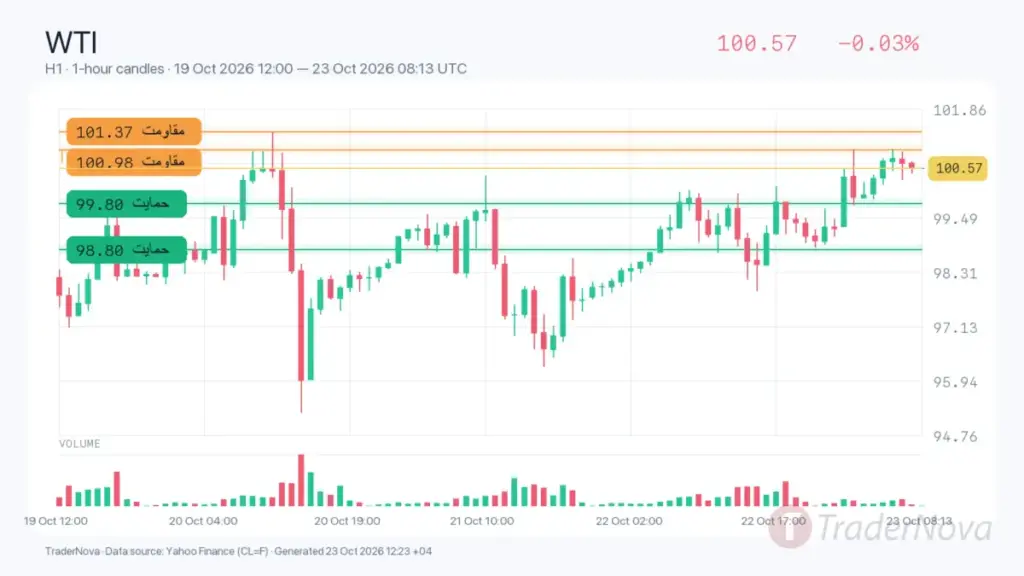
تحلیل نفت WTI ۱ آبان بر پایه قیمت ۱۰۰.۶۳ دلار انجام میشود. قرارداد فعال در ۲۴ ساعت گذشته میان ۹۷.۹۰ و ۱۰۰.۹۸ دلار نوسان کرده و RSI یکساعته نزدیک ۶۷ است. خریداران کنترل کوتاهمدت را در دست دارند، اما نزدیکشدن شتاب به اشباع خرید احتمال مکث زیر سقف ۱۰۱.۳۷ را بالا میبرد.
کاهش موجودی با تقاضای بالاتر فرآوردهها همراه شد
گزارش ۲۱ اکتبر اداره اطلاعات انرژی آمریکا نشان داد ذخایر تجاری نفت خام در هفته منتهی به ۱۶ اکتبر ۳.۱ میلیون بشکه کاهش یافت و به ۴۱۲.۵ میلیون بشکه رسید؛ این سطح ۳ درصد پایینتر از میانگین پنجساله است. کل موجودی تجاری نفت و فرآوردهها نیز ۸.۵ میلیون بشکه کم شد.
پالایشگاهها روزانه ۱۶.۶ میلیون بشکه نفت پردازش کردند و نرخ بهرهبرداری به ۹۳.۴ درصد رسید. متوسط چهارهفتهای عرضه فرآوردهها ۲۱.۱ میلیون بشکه در روز بود که ۳.۲ درصد بالاتر از سال قبل است. این ارقام از تقاضای عملیاتی و مصرف حمایت میکنند، هرچند گزارش هفتگی است و نباید بهعنوان جریان روزانه تفسیر شود.
ریسک مسیرهای صادراتی حق بیمه را بالا برد
در ۲۲ اکتبر حمله به فرودگاه ملک فهد و میدان نفتی شیبه عربستان گزارش شد. همزمان Lloyd’s List Intelligence شمار حملات گزارششده و تأییدشده در تنگه هرمز و آبهای اطراف را در اکتبر دستکم ۲۸ مورد اعلام کرد. آسیب احتمالی به زیرساخت یا مسیر حمل، بازار را وادار کرده برای بشکههای نزدیک حق بیمه بیشتری بپردازد.
| عامل | پیام برای WTI |
|---|---|
| افت ۳.۱ میلیون بشکهای ذخایر خام | پشتیبانی از قیمت نزدیک ۱۰۰ دلار |
| موجودی ۳ درصد زیر میانگین پنجساله | کاهش حاشیه اطمینان عرضه |
| نرخ پالایش ۹۳.۴ درصد | تقاضای مناسب پالایشگاهها |
| افزایش حملات منطقهای | افزایش حق بیمه امنیتی |
مقاومت نخست ۱۰۰.۹۸ و سقف مهمتر ۱۰۱.۳۷ دلار است. بستهشدن H1 بالای ۱۰۱.۳۷ میتواند راه ۱۰۲.۵۰ را باز کند، بهویژه اگر خبرهای اختلال عرضه ادامه یابد. در مقابل، کاهش تنش یا برداشت سود میتواند قیمت را به حمایت ۹۹.۸۰ و سپس ۹۸.۸۰ برگرداند.
بستهشدن کامل H1 زیر ۹۸.۸۰ سناریوی ادامه مستقیم رشد تا ۱۰۲.۵۰ را باطل میکند. تحلیل ۲۸ مهر درگیر جابهجایی سررسید و احتمال معافیت انرژی روسیه بود؛ امروز قرارداد فعال تثبیت شده و داده تازه موجودی همراه با ریسک منطقهای محور اصلی است. حفظ حجم بالای پالایش در گزارش بعدی برای دوام این شکست اهمیت دارد.
کاهش واردات خام آمریکا به ۵.۸ میلیون بشکه در روز بخشی از افت موجودی را توضیح میدهد؛ بنابراین همه کاهش ذخایر را نمیتوان به رشد مصرف نسبت داد. نشانه قویتر، افت همزمان موجودی بنزین به میزان ۳ میلیون بشکه و رشد سالانه عرضه فرآوردههاست. اگر واردات عادی شود و مصرف افت کند، حمایت بنیادی قیمت ضعیفتر خواهد شد.
منابع و روش راستیآزمایی
منابع زیر بر اساس موضوع و نهادهای نامبرده در همین مطلب انتخاب شدهاند. دادههای بازار متغیرند؛ زمان انتشار مطلب و آخرین بهروزرسانی منبع را پیش از تصمیمگیری بررسی کنید.