


استراتژی آربیتراژ در فارکس یعنی پیدا کردن یک اختلاف قیمت واقعی و قابل معامله، بعد خرید از سمت ارزانتر و فروش همزمان از سمت گرانتر؛ قبل از اینکه بازار آن اختلاف را ببندد. نکته مهم همین «قابل معامله» بودن است. دو نمودار ممکن است چند پوینت با هم فرق داشته باشند، اما وقتی اسپرد، کمیسیون، لغزش قیمت و زمان اجرای سفارش را حساب کنی، چیزی از سود باقی نماند. توی تریدرنووا این موضوع را از زاویه اجرای واقعی بررسی میکنیم، نه با مثالهای عجیب مثل اختلاف ۱۰۰ پیپی بین دو بروکر معتبر که در بازار عادی تقریباً معنی ندارد.
اگر تازه با ساختار جفتارز، پیپ، لات، سفارش خرید و فروش یا تفاوت قیمت خرید و فروش آشنا شدی، اول آموزش فارکس را مرور کن. آربیتراژ در فارکس معمولاً به پیشبینی صعود یا نزول قیمت وابسته نیست؛ سود بالقوه از ناهماهنگی موقت بین دو قیمت یا چند نرخ مرتبط میآید. همین ویژگی باعث میشود استراتژی آربیتراژ با ترید جهتدار فرق داشته باشد، ولی این تفاوت به معنی «بدون ریسک بودن» نیست.
استراتژی آربیتراژ در فارکس چطور کار میکند؟
هسته استراتژی آربیتراژ در فارکس ساده است: قیمتها باید یک رابطه منطقی با هم داشته باشند. وقتی این رابطه برای چند لحظه بههم میخورد، امکان معامله ایجاد میشود. اما قیمت قابل معامله فقط عدد وسط نمودار نیست. برای خرید باید قیمت فروشنده یا Ask را بپردازی و برای فروش، قیمت خریدار یا Bid را میگیری. پس شرط پایه در آربیتراژ دو بروکری این است که Bid بروکر دوم از Ask بروکر اول بیشتر باشد و اختلاف آن از مجموع همه هزینهها هم عبور کند.
برای نمونه، فرض کن EUR/USD در حساب A با Ask برابر 1.08502 قابل خرید است و همان لحظه در حساب B با Bid برابر 1.08510 قابل فروش. اختلاف خام ۰.۸ پیپ است. این هنوز سود نیست. اگر کمیسیون رفتوبرگشت معادل ۰.۳ پیپ، لغزش متوسط ۰.۲ پیپ و هزینههای دیگر ۰.۱ پیپ باشد، حاشیه نظری فقط ۰.۲ پیپ میماند. برای دیدن رفتار همین جفتارز و مقایسه با قیمت جاری میتوانی صفحه قیمت EURUSD را هم داشته باشی، ولی تصمیم آربیتراژی باید با فید و قیمت قابل اجرای همان حسابها گرفته شود.

در آربیتراژ مثلثی منطق کمی فرق دارد. سه نرخ مثل EUR/USD، USD/JPY و EUR/JPY باید از نظر ریاضی با هم سازگار باشند. اگر ضرب نرخ اول و دوم با نرخ سوم فاصلهای بزرگتر از هزینه سه معامله بسازد، چرخه میتواند فرصت ایجاد کند. ابزار همبستگی جفتارزها برای فهم رابطه حرکت نمادها مفید است، اما همبستگی بهتنهایی آربیتراژ نیست؛ آربیتراژ به عدم تعادل قابل تبدیل و قابل اجرا نیاز دارد.
انواع استراتژی آربیتراژ در فارکس
همه چیز زیر عنوان آربیتراژ در فارکس یکسان نیست. بعضی روشها دنبال اختلاف قطعی بین قیمتهای همزمان هستند و بعضی فقط روی برگشت آماری یک فاصله شرط میبندند. این تفاوت مهمه چون سطح ریسک، ابزار لازم و حتی معنای «آربیتراژ» در هر مدل عوض میشود.
| نوع | فرصت از کجا میآید؟ | نیاز اجرایی | ریسک اصلی |
| دو بروکری یا مکانی | اختلاف Bid/Ask یک نماد بین دو منبع قیمت | دو حساب دارای موجودی، داده سریع و اجرای همزمان | بستهشدن شکاف قبل از تکمیل هر دو سفارش |
| مثلثی | ناسازگاری نرخ سه جفتارز مرتبط | محاسبه لحظهای سه مسیر و اجرای سه معامله | هزینه سه اسپرد و ریسک ناقص ماندن یک ضلع |
| آماری | فاصله غیرعادی بین دو سری قیمتی که معمولاً همگرا هستند | مدل آماری، داده تاریخی و مدیریت خروج | ممکن است رابطه قدیمی برنگردد؛ سود تضمینی نیست |
| نرخ بهره پوششدادهشده | اختلاف بین نرخ نقدی، نرخ آتی و نرخ بهره دو ارز | دسترسی همزمان به بازار نقدی و قرارداد پوشش | هزینه تأمین مالی، محدودیت بازار و تفاوت قراردادها |
یک اشتباه رایج اینه که خرید ارز با نرخ بهره بالاتر را آربیتراژ نرخ بهره بدانیم؛ این بیشتر به معامله انتقالی نزدیک است. آربیتراژ پوششدادهشده زمانی معنا دارد که ریسک نرخ تبدیل هم با ابزار آتی پوشش داده شود. آربیتراژ آماری هم بدون ریسک نیست، چون برگشت رابطه آماری تضمینشده نیست.
آربیتراژ ساده بین دو بروکر؛ فقط اختلاف نمودار کافی نیست
در مدل دو بروکری، پول را وسط معامله جابهجا نمیکنی؛ باید از قبل در هر دو حساب موجودی داشته باشی تا خرید و فروش تقریباً همزمان ثبت شوند. بعداً هم لازم است موجودی دو حساب را متعادل کنی، پس هزینه انتقال و محدودیت برداشت بخشی از محاسبهاند.
اشتباه رایج اینه که تریدر قیمت آخرین معامله یا خط نمودار را بین دو پلتفرم مقایسه میکند و اختلاف را سود فرض میکند. معیار درست، Ask جایی است که میخواهی بخری و Bid جایی که میخواهی بفروشی. اگر فاصله فقط بهخاطر اسپرد متفاوت باشد، هیچ آربیتراژی وجود ندارد. قبل از مقایسه حجم و اثر مالی اختلاف، ارزش هر پیپ را با ماشین حساب پیپ بسنج. برای جفتهای پرنوسانتر هم صفحه قیمت GBPUSD میتواند بهت نشان بدهد چرا چند دهم پیپ روی یک نماد با چند پیپ حرکت لحظهای یکی نیست.
- دادهها باید همزمان باشند. اختلافی که فقط از تاخیر نمایش یکی از چارتها آمده، ممکن است هنگام ارسال سفارش دیگر وجود نداشته باشد.
- حجم قابل اجرا مهمتر از قیمت روی صفحه است. شاید بهترین قیمت فقط برای حجم بسیار کوچک در دسترس باشد و سفارش بزرگ روی چند سطح پر شود.
- هر دو سمت باید تقریباً همزمان تکمیل شوند. اگر خرید انجام شود ولی فروش رد شود، ناگهان یک معامله جهتدار داری نه آربیتراژ.
آربیتراژ مثلثی؛ فرصت داخل سه جفتارز
در آربیتراژ مثلثی پول از یک ارز به ارز دوم، بعد به ارز سوم و در نهایت به ارز اول برمیگردد. یک مثال فرضی: ۱۰۰٬۰۰۰ دلار داری. اگر EUR/USD در سمت خرید 1.0850، EUR/JPY در سمت فروش 160.90 و USD/JPY در سمت خرید 148.20 باشد، مسیر دلار ← یورو ← ین ← دلار تقریباً به 100,064 دلار میرسد؛ یعنی حدود ۶۴ دلار سود ناخالص قبل از کمیسیون و لغزش. این عدد فقط برای نشان دادن منطق محاسبه است، نه یک فرصت زنده.
در بازار واقعی باید برای هر ضلع Bid یا Ask مناسب جهت معامله را بگذاری، نه قیمت میانی. سه اسپرد و سه احتمال لغزش داری؛ بنابراین فرصت جذاب روی ماشینحساب ممکن است بعد از هزینه منفی شود. همپوشانی بازارها معمولاً نقدشوندگی بیشتری دارد و ابزار سشنهای فارکس کمک میکند بفهمی چه بازههایی بازار فعالتر است؛ هرچند فعالتر بودن بازار تضمین ایجاد شکاف آربیتراژی نیست.
اجرای دستی آربیتراژ مثلثی معمولاً کند است؛ تا نرخ سوم را حساب کنی و سه سفارش را بزنی، اختلاف میتواند بسته شود. سیستم حرفهای باید محاسبه خودکار، ثبت زمان قیمتها و برنامه مشخص برای اجرا نشدن یکی از سه ضلع داشته باشد.
یک مثال عددی از آربیتراژ در فارکس و محاسبه سود خالص
فرض کن در بروکر A میتوانی یک لات EUR/USD را روی Ask برابر 1.08500 بخری و در بروکر B همان حجم را روی Bid برابر 1.08512 بفروشی. فاصله خام ۱.۲ پیپ است. روی یک لات استاندارد EUR/USD، هر پیپ تقریباً ۱۰ دلار ارزش دارد؛ پس اختلاف خام حدود ۱۲ دلار است. حالا کمیسیون دو سمت جمعاً ۴ دلار، لغزش واقعی ۲ دلار و هزینه متوسط ناشی از بازتراز کردن حسابها ۱ دلار در نظر بگیر. سود خالص این چرخه حدود ۵ دلار میشود، نه ۱۲ دلار.
فرمول عملی را ساده نگه دار: سود خالص = اختلاف قابل اجرا – اسپردهای مؤثر – کمیسیون – لغزش – هزینه تأمین/انتقال – هزینه خطاهای اجرا. برای تبدیل سناریو به عدد حساب، ماشین حساب سود و ضرر کمک میکند اثر حجم و حرکت قیمت را ببینی. اما هزینه اجرای آربیتراژ را باید از گزارش معاملات واقعی خودت اضافه کنی؛ هیچ ماشینحساب عمومی نمیتواند لغزش آینده را از قبل تضمین کند.
به جای شمردن سیگنالها، «لبه خالص» را ثبت کن. اگر میانگین شکاف ۰.۷ پیپ و هزینه ۰.۶۵ پیپ باشد، فقط ۰.۰۵ پیپ حاشیه داری و یک لغزش کوچک آن را منفی میکند. استراتژی آربیتراژ وقتی قابل دفاع است که حاشیه بعد از هزینه در نمونه بزرگ هنوز مثبت بماند.
ابزارها و زیرساخت لازم برای استراتژی آربیتراژ
اجرای آربیتراژ در فارکس بیشتر از اندیکاتور به کیفیت داده و سفارش وابسته است. زمان ثبت قیمت، Bid و Ask، زمان ارسال و تأیید سفارش و قیمت نهایی اجرا را ذخیره کن؛ وگرنه نمیفهمی بکتست از قیمتهای واقعاً قابل معامله استفاده کرده یا نه.
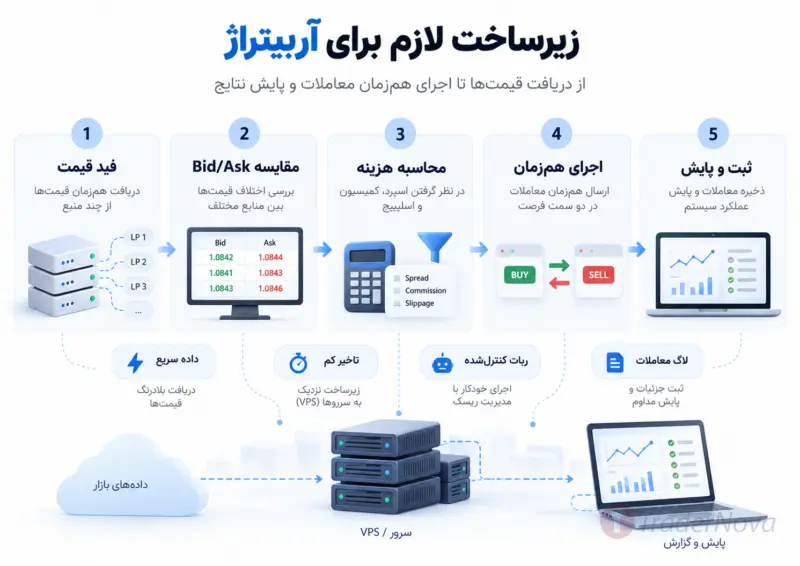
- دو منبع قیمت مستقل و قابل مقایسه: نماد، تعداد رقم اعشار، اندازه قرارداد و نوع حساب باید قابل تطبیق باشند.
- اجرای کمتاخیر و اتصال پایدار: سرور مجازی نزدیک به سرور معاملاتی میتواند تاخیر شبکه را کم کند، اما فقط وقتی قوانین بروکر یا پراپ اجازهاش را بدهد.
- اتوماسیون کنترلشده: ربات باید فقط سیگنال پیدا نکند؛ کنترل تکمیل هر دو سمت، حد حجم، توقف اضطراری و ثبت خطا هم داشته باشد.
- داده هزینه واقعی: اسپرد میانگین، کمیسیون، درصد رد سفارش، لغزش مثبت و منفی و زمان اجرا را برای هر حساب جدا ثبت کن.
انتخاب بروکر در این استراتژی حساستر از ترید معمولی است. صفحه بهترین بروکر فارکس برای ایرانیان را با تمرکز روی قوانین ربات، اسکالپ و آربیتراژ بخوان، نه فقط رتبه یا حداقل اسپرد. برای فهم اینکه چرا «اسپرد از صفر» الزاماً ارزانترین اجرای واقعی نیست، بررسی بروکر آمارکتس نمونه خوبی از تفاوت اسپرد خام، کمیسیون و هزینه نهایی معامله است.
ریسکهای واقعی؛ چرا آربیتراژ بدون ریسک نیست؟
در کتابهای مالی، آربیتراژ خالص طوری تعریف میشود که جریان نقدی بدون ریسک قفل شود. چیزی که یک تریدر خرد در پلتفرمهای آنلاین اجرا میکند معمولاً با ریسک اجرایی همراه است. بنابراین بهتره عبارت «کمریسک» را فقط وقتی به کار ببری که داده واقعی ثابت کرده باشد ریسکهای زیر کنترل شدهاند.
- لغزش قیمت: بین دیدن قیمت و پر شدن سفارش، بازار جابهجا میشود. اگر لبه تو چند دهم پیپ باشد، همین عامل کافی است تا سود حذف شود.
- ریسک یکطرفه شدن: یک سفارش پر میشود و سفارش دوم رد یا دیر اجرا میشود؛ در نتیجه برای چند ثانیه در معرض جهت بازار میمانی.
- گسترش اسپرد: اطراف خبرها یا کمبود نقدشوندگی، همان شکافی که فرصت به نظر میرسد ممکن است فقط نتیجه باز شدن اسپرد باشد.
- محدودیت حجم و عمق بازار: قیمت خوب شاید برای کل حجم تو موجود نباشد و میانگین قیمت اجرا بدتر شود.
- ریسک زیرساخت: قطعی اینترنت، تاخیر سرور، هنگ پلتفرم یا خطای ربات در استراتژی سرعتی اثر بیشتری از ترید معمولی دارد.
- ریسک اهرم: حجم بالا برای بزرگ کردن سود کوچک میتواند مارجین و زیان ناشی از اجرای ناقص را چند برابر کند. قبل از افزایش حجم، مفهوم لوریج در فارکس را از زاویه ریسک حساب ببین.
در آربیتراژ آماری ریسک مدل هم جدی است. رابطه نزدیک دو جفتارز میتواند بعد از تغییر سیاست پولی یا شوک بازار از بین برود؛ اینجا روی همگرایی احتمالی شرط میبندی، نه اختلاف قطعی.
آیا بروکرها و پراپها آربیتراژ را مجاز میدانند؟
برای این سؤال جواب جهانی وجود ندارد. خود مفهوم آربیتراژ لزوماً رفتار ممنوعی نیست، اما قرارداد هر بروکر میتواند بعضی شکلهای اجرا را محدود کند؛ مخصوصاً سوءاستفاده از تاخیر فید، خطای قیمتگذاری، اجرای بسیار پرسرعت یا الگویی که بروکر آن را «معامله سوءاستفادهگرانه» تعریف کرده. قبل از واریز، بخش شرایط معامله، سیاست اجرای سفارش و قوانین ربات را بخوان و اگر متن مبهم است، پاسخ کتبی پشتیبانی را نگه دار.
در پراپها حساسیت حتی بیشتره، چون قوانین برنامه ارزیابی میتواند مستقل از بروکر زیرساخت باشد. راهنمای بهترین پراپ فرم برای ایرانیان را از زاویه ربات، سرور مجازی، تیکاسکالپ و رفتارهای ممنوع مقایسه کن. برای مثال، در بررسی سرمایهگذار برتر SGB میبینی که محدودیتهایی مثل ممنوعیت ربات معاملهگر و سرور مجازی یا قانون معاملات خیلی کوتاهمدت میتواند مستقیماً روی یک روش سرعتی اثر بگذارد.
قبل از اجرای استراتژی آربیتراژ روی پراپ فقط دنبال نام آربیتراژ در قوانین نباش؛ نوع ربات، مدت معامله یا شیوه اجرا هم ممکن است محدود شده باشد. هر ویژگی فنی مهم را جداگانه از پشتیبانی بپرس.
استراتژی آربیتراژ در فارکس برای چه کسی مناسب است؟
استراتژی آربیتراژ در فارکس برای کسی مناسبتره که با داده، محاسبه هزینه و تست زیرساخت راحت است و انتظار سود ثابت با اجرای دستی ندارد. اگر Bid/Ask یا کنترل حجم هنوز مبهم است، اول روی مبانی کار کن؛ اگر تجربه برنامهنویسی و داده داری، این روش میتواند پروژه خوبی برای سنجش کیفیت اجرای واقعی باشد.
برای تست بدون داستانسازی، این مسیر عملی را جلو برو:
- یک مدل را انتخاب کن. مثلاً فقط آربیتراژ دو بروکری روی EUR/USD؛ چند مدل را همزمان قاطی نکن.
- حداقل هزینه قابل قبول را تعریف کن. کمیسیون، اسپرد مؤثر، لغزش و هزینه انتقال را قبل از سیگنال از اختلاف خام کم کن.
- داده زنده جمع کن. برای چند هفته زمان دقیق قیمت و فرصتهایی را که واقعاً قابل اجرا بودهاند ثبت کن، نه فقط اختلاف چارت.
- اول روی حساب آزمایشی یا حجم بسیار کم اجرا کن. هدف مرحله اول سود نیست؛ اندازهگیری نرخ رد سفارش و لغزش واقعی است.
- بعد از هر چرخه، سود خالص و بدترین سناریو را ثبت کن. اگر چند اجرای ناقص بتواند سود دهها معامله را پس بگیرد، لبه سیستم ضعیف است.
- فقط بعد از ثبات داده، حجم را زیاد کن. حجم بیشتر ممکن است کیفیت پر شدن سفارش را بدتر کند، پس افزایش سرمایه باید دوباره تست شود.
اگر تست را روی حساب پراپ انجام میدهی، محدودیتهای فنی همان شرکت را هم ثبت کن؛ بررسی سرمایهگذار برتر SGB نشان میدهد قوانین ربات، سرور و معاملات خیلی کوتاه چطور روی طراحی روش اثر میگذارند.
اگر هنوز تفاوت اجرای سفارش و مدیریت پوزیشن برایت مبهم است، راهنمای ترید در فارکس چیست را قبل از تست واقعی مرور کن. در ارزیابی نتیجه فقط سود نهایی را نبین؛ تعداد اجرای ناقص، بیشترین زیان یک چرخه، افت سرمایه و زمان توقف سیستم را هم ثبت کن. راهنمای دراودان کمک میکند بفهمی دو سیستم با سود یکسان میتوانند از نظر فشار روی حساب کاملاً متفاوت باشند.
جمعبندی و چکلیست قبل از اجرای آربیتراژ
آربیتراژ در فارکس یعنی خرید ارزانتر و فروش گرانتر بدون نیاز به پیشبینی جهت؛ اما در عمل مسابقه بین اندازه اختلاف و هزینه اجراست. اگر فاصله بعد از Bid/Ask، کمیسیون و لغزش مثبت نماند یا دو سمت سفارش مطمئن پر نشوند، مزیت نظری از بین میرود.

قبل از اجرای استراتژی آربیتراژ در فارکس این پنج سؤال را جواب بده: آیا قیمتهایی که مقایسه میکنم واقعاً قابل معاملهاند؟ آیا سود بعد از همه هزینهها مثبت است؟ اگر فقط یک سمت سفارش پر شد چه برنامهای دارم؟ قوانین بروکر یا پراپ روش من را مجاز میدانند؟ و آیا داده واقعی، نه بکتست خوشبینانه، نشان میدهد این لبه در حجم موردنظر من دوام دارد؟ اگر یکی از جوابها مبهم است، هنوز زمان افزایش حجم نرسیده.
آیا آربیتراژ در فارکس سود تضمینی دارد؟ نه. آربیتراژ خالص در تعریف نظری میتواند ریسک بازار را قفل کند، اما اجرای آنلاین با لغزش، تاخیر، رد سفارش، هزینه و ریسک طرف مقابل همراه است.
برای آربیتراژ حتماً ربات لازم است؟ برای فهم و تست اولیه نه؛ اما فرصتهای کوتاه دو بروکری و مثلثی معمولاً آنقدر سریع بسته میشوند که اجرای دستی مزیت زیادی ندارد. اگر ربات استفاده میکنی، قوانین حساب را قبل از اجرا بررسی کن.
آربیتراژ آماری همان آربیتراژ بدون ریسک است؟ نه. در مدل آماری، سود به بازگشت یک رابطه یا فاصله قیمتی وابسته است و ممکن است این همگرایی رخ ندهد؛ بنابراین باید مثل یک استراتژی معاملاتی دارای ریسک مدیریت شود.
نتیجه عملی اینه: دنبال بزرگترین اختلاف نباش؛ دنبال اختلافی باش که بعد از هزینه، قابل اجرا، تکرارپذیر و مطابق قوانین حساب هنوز سود مثبت میسازد. همین چهار شرط، مرز بین استراتژی آربیتراژ حرفهای و شکار عددهای بیمصرف روی چند چارت است.